

Analisis Pasar
Stop The Wedding: Kalo Pasanganmu Gak Bisa Atur Uang!
Pernikahan bukan hanya tentang cinta, kecocokan, atau seberapa romantis pasangan memperlakukanmu. Ada satu hal penting yang sering terlupakan ketika dua orang memutuskan untuk hidup bersama: kemampuan mengelola keuangan.
Lantas, apakah ketidakmampuan mengatur uang bisa menjadi alasan untuk menunda pernikahan? Apa saja tanda pasangan memiliki kebiasaan finansial yang perlu diwaspadai sebelum mengucapkan janji sehidup semati?
Mengapa Kemampuan Mengatur Uang Penting Sebelum Menikah?
Pernikahan membawa perubahan besar dalam kehidupan finansial seseorang. Dua individu dengan kebiasaan, penghasilan, prioritas, dan tanggung jawab berbeda perlu mulai menyusun keputusan keuangan bersama.
Setelah menikah, ada banyak kebutuhan yang harus dipertimbangkan, seperti:
- Biaya tempat tinggal dan kebutuhan rumah tangga.
- Tagihan listrik, air, internet, dan transportasi.
- Cicilan kendaraan atau rumah.
- Dana darurat dan tabungan bersama.
- Biaya kesehatan dan pendidikan anak jika berencana memiliki anak.
- Persiapan pensiun dan tujuan keuangan jangka panjang.
Jika salah satu pasangan tidak memiliki kebiasaan mengelola uang dengan baik, pembagian tanggung jawab finansial bisa menjadi sumber konflik.
Bukan berarti seseorang harus kaya atau memiliki penghasilan besar sebelum menikah. Hal yang lebih penting adalah memiliki sikap bertanggung jawab, transparan, dan bersedia membangun kebiasaan finansial yang sehat bersama pasangan.
7 Tanda Pasanganmu Belum Siap Secara Finansial untuk Menikah
Sebelum memutuskan untuk menikah, ada baiknya kamu memperhatikan bagaimana pasangan memperlakukan uang dalam kehidupan sehari-hari. Berikut beberapa tanda yang sebaiknya tidak diabaikan.
1. Gaji Selalu Habis Sebelum Akhir Bulan
Punya penghasilan tetap, tetapi selalu kehabisan uang sebelum tanggal gajian berikutnya?
Kondisi ini bisa menjadi tanda bahwa pasangan belum memiliki pengelolaan keuangan yang terencana. Apalagi jika uang habis bukan karena kebutuhan penting, melainkan belanja impulsif, nongkrong berlebihan, atau mengikuti gaya hidup.
Setelah menikah, kebiasaan tersebut bisa memengaruhi kemampuan keluarga memenuhi kebutuhan rutin.
Namun, penting juga untuk memahami penyebabnya. Penghasilan yang terbatas dan biaya hidup tinggi tidak selalu berarti seseorang boros. Perhatikan apakah pasangan berusaha membuat anggaran dan mengelola penghasilannya secara bertanggung jawab.
2. Punya Utang, tetapi Tidak Mau Terbuka
Utang bukan sesuatu yang otomatis membuat seseorang tidak layak menikah. Seseorang bisa memiliki cicilan pendidikan, kendaraan, rumah, atau pinjaman lain karena kebutuhan tertentu.
Yang perlu diwaspadai adalah ketika pasangan sengaja menyembunyikan utang, tidak mau menjelaskan jumlah kewajiban, atau terus mengambil pinjaman baru tanpa perencanaan.
Sebelum menikah, penting untuk membicarakan:
- Total utang yang masih berjalan.
- Jumlah cicilan setiap bulan.
- Bunga dan jangka waktu pembayaran.
- Riwayat keterlambatan pembayaran.
- Rencana pelunasan utang.
Transparansi ini membantu kedua pihak memahami kondisi keuangan yang sebenarnya sebelum menggabungkan tanggung jawab rumah tangga.
3. Tidak Punya Tabungan dan Dana Darurat
Menabung bukan hanya soal mengumpulkan uang untuk membeli barang yang diinginkan. Tabungan juga menjadi perlindungan ketika menghadapi situasi tidak terduga.
Misalnya, ketika salah satu pasangan kehilangan pekerjaan, mengalami kebutuhan kesehatan mendadak, atau harus memperbaiki kendaraan untuk bekerja.
Jika pasangan sama sekali tidak memiliki tabungan dan tidak berusaha membangunnya, kondisi tersebut perlu dibicarakan.
Tidak harus langsung memiliki dana darurat dalam jumlah besar. Mulailah dengan target yang realistis dan membangunnya secara bertahap sesuai kemampuan.
4. Gaya Hidup Lebih Tinggi daripada Penghasilan
Punya gaji Rp8 juta, tetapi pengeluaran selalu mengikuti standar hidup seseorang dengan penghasilan Rp20 juta? Kebiasaan ini bisa menjadi masalah jika dilakukan terus-menerus tanpa mempertimbangkan kemampuan finansial.
Contohnya:
- Memaksakan membeli gadget terbaru menggunakan cicilan.
- Sering makan di restoran mahal meskipun anggaran terbatas.
- Membeli barang bermerek demi terlihat sukses.
- Menggunakan kartu kredit untuk membiayai gaya hidup.
- Tidak memiliki sisa penghasilan untuk menabung.
Menikah bukan berarti harus hidup mewah. Justru, pasangan perlu memiliki kesepakatan mengenai gaya hidup yang sesuai dengan kemampuan bersama.
5. Selalu Menghindari Pembicaraan tentang Uang
Jika setiap kali diajak membahas penghasilan, utang, tabungan, atau rencana keuangan pasangan langsung marah dan menghindar, hal ini perlu diperhatikan.
Keuangan merupakan bagian penting dari kehidupan rumah tangga. Menghindari pembicaraan tersebut dapat membuat masalah semakin sulit diselesaikan.
Pasangan yang siap membangun kehidupan bersama seharusnya bersedia berdiskusi, meskipun topiknya terasa sensitif.
Tidak harus langsung sepakat dalam segala hal. Namun, keduanya perlu memiliki kemauan untuk saling mendengarkan dan mencari jalan tengah.
6. Tidak Bisa Membedakan Kebutuhan dan Keinginan
Salah satu dasar pengelolaan keuangan adalah memahami perbedaan antara kebutuhan dan keinginan.
Kebutuhan merupakan pengeluaran yang penting untuk menunjang kehidupan, seperti makanan, tempat tinggal, transportasi, dan kesehatan.
Sementara itu, keinginan lebih berkaitan dengan hal-hal yang memberikan kepuasan tambahan, seperti membeli pakaian baru, mengganti ponsel, atau liburan mewah.
Jika pasangan selalu mengutamakan keinginan dibandingkan kebutuhan, pengeluaran rumah tangga berpotensi tidak terkendali.
7. Tidak Memiliki Tujuan Keuangan Masa Depan
Ketika ditanya tentang rencana keuangan setelah menikah, jawabannya hanya, "Jalanin aja dulu."
Memang, tidak semua hal bisa diprediksi. Namun, pasangan sebaiknya memiliki gambaran mengenai tujuan finansial yang ingin dicapai.
Misalnya, membeli rumah, menyiapkan dana pendidikan anak, membangun usaha, atau mempersiapkan masa pensiun.
Tanpa tujuan yang jelas, pasangan akan kesulitan menentukan prioritas dan mengalokasikan penghasilan secara efektif.
Dampak Kebiasaan Finansial Buruk terhadap Kehidupan Pernikahan
Masalah keuangan tidak selalu menjadi penyebab utama perceraian, tetapi dapat menjadi sumber konflik yang serius jika tidak dikelola dengan baik.
Berikut beberapa dampak yang mungkin muncul.
|
Masalah Finansial |
Dampak terhadap Rumah Tangga |
|
Pengeluaran tidak terkendali |
Kesulitan memenuhi kebutuhan bulanan |
|
Utang tersembunyi |
Hilangnya kepercayaan antarpasangan |
|
Tidak memiliki dana darurat |
Rentan mengalami tekanan ketika ada kebutuhan mendadak |
|
Perbedaan gaya hidup |
Konflik mengenai prioritas pengeluaran |
|
Tidak memiliki tujuan finansial |
Sulit membangun aset dan merencanakan masa depan |
|
Kurangnya transparansi |
Komunikasi dan kepercayaan menjadi terganggu |
Perlu diingat, masalah keuangan bukan hanya tentang berapa banyak uang yang dimiliki. Cara pasangan berkomunikasi, menyelesaikan masalah, dan bertanggung jawab terhadap keputusan finansial juga sangat menentukan.
Jangan Langsung Batal Nikah, Lakukan Financial Check Up Bersama!
Menemukan kebiasaan finansial yang kurang sehat bukan berarti kamu harus langsung mengakhiri hubungan. Namun, kondisi tersebut perlu dibicarakan secara serius sebelum melangkah ke pernikahan.
Salah satu cara yang bisa dilakukan adalah melakukan financial check up bersama.
1. Terbuka Mengenai Penghasilan dan Pengeluaran
Mulailah dengan membicarakan jumlah penghasilan, pengeluaran rutin, cicilan, dan kewajiban masing-masing.
Tujuannya bukan untuk membandingkan siapa yang lebih kaya, melainkan memahami kondisi keuangan kedua pihak secara menyeluruh.
2. Buat Anggaran Bulanan Bersama
Diskusikan bagaimana penghasilan akan dialokasikan setelah menikah.
Misalnya, tentukan anggaran untuk kebutuhan rumah tangga, cicilan, tabungan, dana darurat, hiburan, dan kebutuhan pribadi.
Pembagian tidak harus selalu 50:50. Pasangan dapat menyesuaikannya berdasarkan penghasilan, tanggung jawab, dan kesepakatan bersama.
3. Susun Target Dana Darurat
Dana darurat penting untuk melindungi kondisi keuangan rumah tangga ketika terjadi situasi tidak terduga.
Sebagai gambaran, pasangan dapat menargetkan dana darurat sebesar 3–6 bulan pengeluaran rutin, lalu menyesuaikannya dengan stabilitas penghasilan dan jumlah tanggungan.
4. Tentukan Prioritas Keuangan Setelah Menikah
Buat daftar tujuan keuangan berdasarkan jangka waktunya.
|
Jangka Waktu |
Contoh Tujuan |
|
Jangka pendek |
Membayar kebutuhan rumah tangga dan membangun dana darurat |
|
Jangka menengah |
Membeli kendaraan atau menyiapkan uang muka rumah |
|
Jangka panjang |
Dana pendidikan anak dan persiapan pensiun |
Dengan prioritas yang jelas, pasangan dapat menentukan strategi pengelolaan uang yang lebih terarah.
5. Evaluasi Kebiasaan Finansial Secara Berkala
Pengelolaan keuangan bukan pekerjaan yang selesai setelah menikah. Kondisi penghasilan, kebutuhan, dan tanggung jawab dapat berubah seiring waktu.
Karena itu, lakukan evaluasi secara berkala untuk melihat apakah anggaran masih sesuai, tabungan berkembang, dan kewajiban dapat dipenuhi.
Cara Membagi Keuangan Setelah Menikah
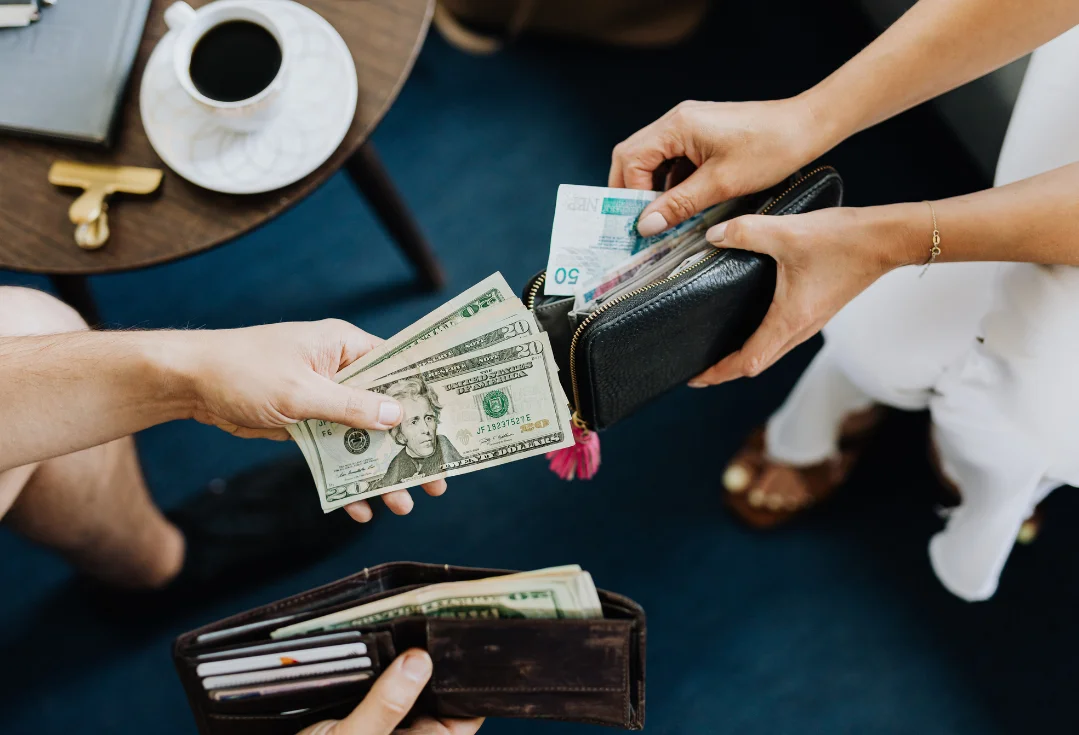
Setiap pasangan memiliki kondisi dan kesepakatan yang berbeda. Namun, ada beberapa metode pengelolaan keuangan yang dapat dipertimbangkan.
Metode 1: Rekening Bersama
Kedua pasangan menyetorkan sebagian penghasilan ke rekening bersama untuk membayar kebutuhan rumah tangga, cicilan, dan tabungan bersama.
Metode ini memudahkan pemantauan pengeluaran keluarga. Namun, tetap penting untuk memiliki kesepakatan mengenai batas penggunaan dana.
Metode 2: Pembagian Berdasarkan Persentase Penghasilan
Jika penghasilan kedua pasangan berbeda, kontribusi dapat dibagi berdasarkan persentase, bukan nominal yang sama.
Sebagai contoh, pasangan A memiliki penghasilan Rp10 juta dan pasangan B Rp5 juta. Kontribusi kebutuhan bersama dapat disesuaikan dengan perbandingan penghasilan masing-masing.
Metode 3: Menggabungkan Keuangan dan Tetap Memiliki Dana Pribadi
Pasangan dapat menggabungkan sebagian besar penghasilan untuk kebutuhan keluarga, tetapi tetap menyisihkan sejumlah dana pribadi.
Cara ini memberikan ruang bagi masing-masing individu untuk memenuhi kebutuhan pribadi tanpa harus selalu meminta persetujuan pasangan.
Apa pun metode yang dipilih, kuncinya adalah transparansi, komunikasi, dan kesepakatan bersama.
Cinta memang menjadi salah satu fondasi penting dalam pernikahan, tetapi kemampuan mengelola keuangan juga tidak kalah penting. Pasangan yang tidak memiliki kebiasaan finansial sehat berpotensi menghadapi konflik, terutama ketika harus memenuhi kebutuhan rumah tangga dan merencanakan masa depan.
Karena itu, sebelum menikah, perhatikan bagaimana pasangan mengelola penghasilan, menggunakan utang, menabung, dan membuat keputusan keuangan.
Namun, jangan langsung menilai seseorang hanya dari jumlah tabungan atau besarnya penghasilan. Hal yang lebih penting adalah keterbukaan, tanggung jawab, dan kemauan untuk memperbaiki kebiasaan finansial.
Jangan hanya mempersiapkan wedding day, persiapkan juga financial life setelah menikah. Sebab, kehidupan bersama tidak berhenti setelah pesta pernikahan selesai.
Bangun Pengetahuan Finansial Bersama Dupoin Futures
Mengelola keuangan dengan baik dimulai dari memahami cara kerja uang dan mengenal berbagai instrumen keuangan. Ingin memperluas wawasan tentang pasar finansial dan belajar mengambil keputusan dengan lebih terarah?
Download aplikasi Dupoin Futures dan daftar akun sekarang! Pelajari fitur trading, kenali berbagai instrumen yang tersedia, serta tingkatkan pemahaman tentang analisis pasar dan manajemen risiko. Jadikan literasi finansial sebagai salah satu bekal membangun masa depan bersama pasangan. Trading memiliki risiko kerugian dan tidak menjamin keuntungan.
Pertanyaan Seputar Financial Pasangan
Berikut jawaban dan pertanyaan yang sering ditanyakan:
1. Apakah pasangan yang punya utang sebaiknya tidak dinikahi?
Tidak selalu. Utang tidak otomatis membuat seseorang tidak layak menikah. Hal yang perlu diperhatikan adalah alasan utang tersebut, jumlah kewajiban, kemampuan membayar, dan keterbukaan pasangan. Pastikan kondisi keuangan dibicarakan secara jujur sebelum menikah.
2. Berapa tabungan ideal yang harus dimiliki sebelum menikah?
Tidak ada nominal yang berlaku untuk semua orang. Jumlahnya bergantung pada penghasilan, biaya pernikahan, kebutuhan setelah menikah, dan tanggungan masing-masing. Selain biaya pernikahan, pasangan sebaiknya mulai membangun dana darurat dan tabungan untuk kebutuhan rumah tangga.
3. Bagaimana cara mengetahui pasangan memiliki kebiasaan finansial yang sehat?
Perhatikan apakah pasangan mampu mengatur pengeluaran, membayar kewajiban tepat waktu, memiliki kebiasaan menabung, terbuka mengenai kondisi keuangan, dan bersedia menyusun tujuan finansial bersama. Komunikasi yang sehat mengenai uang merupakan salah satu fondasi penting sebelum menikah.
Peringatan Risiko: Artikel ini disusun semata-mata untuk tujuan informasi dan edukasi. Seluruh konten di atas tidak dapat dianggap sebagai nasihat keuangan, ajakan, atau rekomendasi untuk membeli atau menjual instrumen investasi apa pun. Perdagangan aset finansial (Saham, Forex, Komoditas) melibatkan risiko tinggi yang dapat mengakibatkan kehilangan modal. Penulis tidak bertanggung jawab atas segala kerugian yang timbul dari keputusan investasi pembaca. DYOR (Do Your Own Research) sangat disarankan
Mulailah trading sekarang di Dupoin #All-in-One Trading App Download aplikasinya untuk mendapatkan update terbaru seputar dunia trading dan investasi. Dan jangan lupa untuk selalu membagikan konten ini ke sesama trader lainnya. Semoga bermanfaat!

