

Market Analysis
Skandal Enron: Fundamental Palsu Menghancurkan Saham Raksasa
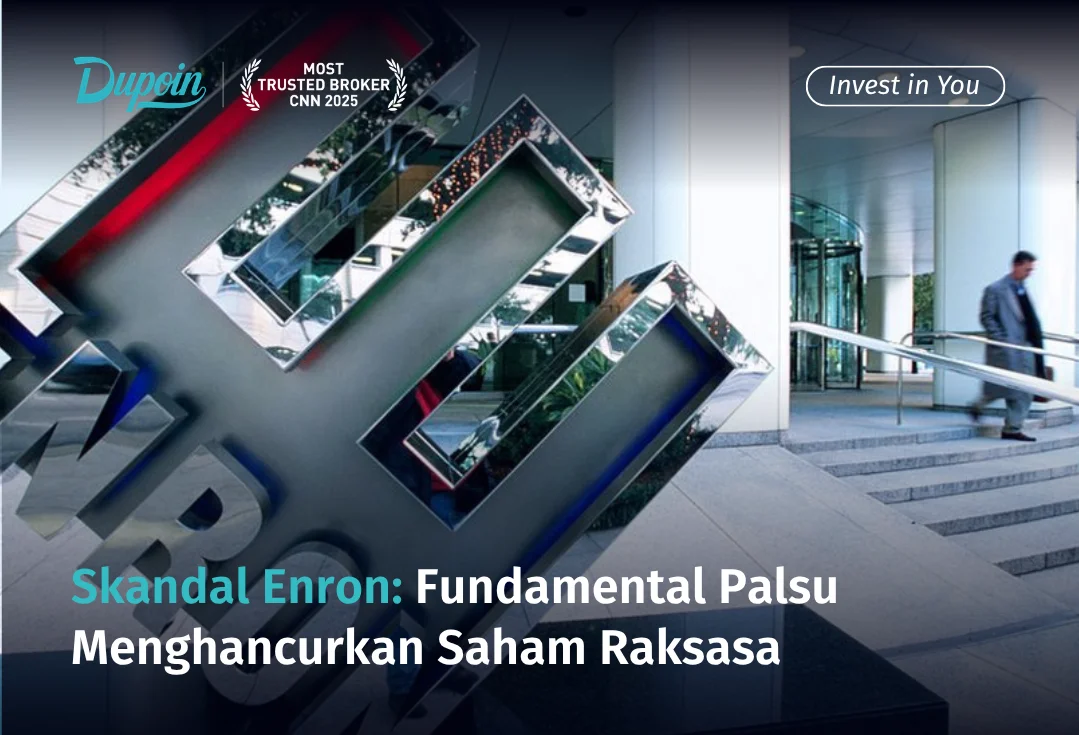
Skandal Enron terjadi karena jajaran eksekutif perusahaan secara sistematis memanipulasi laporan keuangan menggunakan praktik akuntansi mark-to-market dan menciptakan entitas bisnis fiktif (Special Purpose Entities/SPE) untuk menyembunyikan utang miliaran dolar serta memalsukan profitabilitas perusahaan.
Begitu kebohongan fundamental palsu ini terbongkar ke publik pada akhir tahun 2001, harga saham Enron yang sempat memuncak di angka $90,75 per lembar hancur lebur menjadi kurang dari $1. Ilusi keuangan ini pada akhirnya memicu kebangkrutan raksasa energi yang saat itu merupakan perusahaan terbesar ketujuh di Amerika Serikat, serta merugikan para pemegang saham dan dana pensiun hingga puluhan miliar dolar AS.
Awal Mula Ilusi Kejayaan Enron di Wall Street
Pada akhir 1990-an hingga awal 2000-an, Enron Corporation yang berbasis di Houston, Texas, dipuja sebagai anak emas Wall Street. Berawal dari perusahaan pipa gas alam konvensional, Enron bertransformasi menjadi pialang perdagangan energi, meluncurkan Enron Online, dan berekspansi ke sektor komunikasi broadband.
Keberhasilan ini membuat majalah Fortune menobatkan Enron sebagai "Perusahaan Paling Inovatif di Amerika" selama enam tahun berturut-turut. Di atas kertas, fundamental keuangan perusahaan terlihat sangat sempurna dan terus mengalami lonjakan pendapatan yang eksponensial.
Para analis di Wall Street terus merekomendasikan saham Enron (buy rating), memicu euforia pasar yang mendorong harga sahamnya terus meroket. Namun, di balik gemerlap angka-angka tersebut, tersembunyi sebuah operasi rekayasa finansial skala masif yang dipimpin oleh CEO Jeffrey Skilling dan CFO Andrew Fastow.
Taktik Akuntansi Manipulatif: Menyembunyikan Borok Keuangan
Kunci utama dari kebohongan Enron terletak pada penerapan dua celah akuntansi yang disalahgunakan secara ekstrem:
1. Akuntansi Mark-to-Market
Atas desakan Jeffrey Skilling, Enron mendapatkan izin dari regulator untuk menggunakan metode akuntansi ini. Metode mark-to-market memungkinkan sebuah perusahaan untuk mencatat estimasi keuntungan masa depan pada hari sebuah kontrak bisnis ditandatangani, meskipun uangnya belum benar-benar diterima. Jika pendapatan aktual dari proyek tersebut ternyata jauh di bawah estimasi awal (atau bahkan merugi),
Enron tidak merevisinya. Mereka membiarkan keuntungan palsu tersebut terpampang di laporan keuangan untuk mengelabui investor bahwa fundamental mereka kuat.
2. Penggunaan Special Purpose Entities (SPE)
Ketika proyek-proyek Enron mulai gagal dan utang menggunung, CFO Andrew Fastow menciptakan ratusan perusahaan cangkang atau entitas tujuan khusus (SPE). Enron mentransfer aset-aset beracun (merugi) dan utang-utang raksasanya ke dalam SPE ini.
Karena SPE tersebut secara teknis bukan bagian dari pembukuan utama Enron, neraca keuangan (balance sheet) Enron terlihat sangat bersih, sehat, dan bebas dari beban utang yang berlebihan.
Runtuhnya Raksasa dan Kehancuran Harga Saham
Sepandai-pandainya menyimpan bangkai, baunya akan tercium juga. Pada pertengahan tahun 2001, analis keuangan independen dan jurnalis mulai mempertanyakan dari mana sebenarnya asal usul uang tunai Enron, mengingat laporan keuangannya sangat rumit dan tidak transparan.
Puncak kehancuran dimulai ketika Sherron Watkins, seorang eksekutif internal (whistleblower), memperingatkan manajemen tentang skandal akuntansi tersebut. Ketika otoritas bursa AS (SEC) mulai melakukan investigasi resmi, Enron terpaksa merevisi laporan keuangannya dan mengakui kerugian senilai ratusan juta dolar serta utang tersembunyi miliaran dolar yang selama ini ditutupi. Kepanikan pun melanda Wall Street.
Investor institusional maupun ritel membuang saham Enron secara serentak. Harga saham Enron (simbol: ENE) yang mencapai puncaknya di $90,75 pada Agustus 2000, terjun bebas mendekati $0,26 pada penutupan akhir tahun 2001. Pada 2 Desember 2001, Enron resmi mengajukan perlindungan kebangkrutan Bab 11 (Chapter 11 Bankruptcy), menjadikannya kebangkrutan perusahaan terbesar dalam sejarah AS pada saat itu.
Lindungi Portofolio Anda dan Trading Aman Dupoin
Tragedi Enron memberikan pelajaran pahit bagi investor global: fundamental perusahaan yang terlihat sempurna di atas kertas bisa saja merupakan hasil manipulasi tingkat tinggi (fraud), apalagi jika tidak ada transparansi yang jelas.
Membeli dan menahan aset (buy and hold) pada satu perusahaan secara membabi buta tanpa manajemen risiko dapat berujung pada kehancuran portofolio secara total. Oleh karena itu, sangat penting bagi Anda untuk melakukan diversifikasi portofolio dan trading di instrumen serta platform yang mengedepankan transparansi global dan regulasi yang ketat.
Dupoin Futures hadir sebagai platform trading tepercaya yang memungkinkan Anda untuk bertransaksi di pasar keuangan global, mulai dari komoditas (seperti Emas dan Minyak), Forex, hingga indeks saham global yang likuiditasnya tidak dapat dimanipulasi oleh satu entitas perusahaan.
Di Dupoin, Anda memiliki keuntungan dari peluang two-way trading Anda bisa meraih profit baik saat pasar sedang naik (Buy) maupun saat instrumen sedang mengalami kejatuhan harga (Sell). Platform kami dilengkapi dengan eksekusi secepat kilat, keamanan dana nasabah (segregated account), dan analisis pasar secara real-time. Jangan biarkan portofolio Anda rentan terhadap risiko sistemik.
Pertanyaan Seputar Skandal Enron
Berikut pertanyaan dan jawaban dari skandal Enron:
Apa penyebab kasus Enron?
Kasus Enron disebabkan oleh keserakahan jajaran eksekutif perusahaan yang secara sengaja memanipulasi laporan keuangan menggunakan akuntansi mark-to-market dan entitas tujuan khusus (SPE) untuk menciptakan ilusi keuntungan palsu, sekaligus menyembunyikan utang dan kerugian miliaran dolar dari pandangan investor dan regulator pasar modal.
Apa kasus Arthur Andersen dengan Enron?
Arthur Andersen adalah salah satu dari "Big Five" firma akuntansi publik raksasa di dunia yang bertugas sebagai auditor independen Enron. Mereka tidak hanya menutup mata dan memberikan opini wajar pada laporan keuangan Enron yang dimanipulasi, tetapi juga secara aktif terbukti menghancurkan (mencacah/shredding) ribuan dokumen audit penting untuk menghalangi investigasi kriminal dari SEC. Skandal ini menghancurkan reputasi Arthur Andersen hingga firma tersebut terpaksa ditutup.
Apa kasus akuntansi terbesar di dunia?
Skandal Enron (2001) secara luas diakui sebagai salah satu kasus penipuan akuntansi terbesar dan paling ikonik dalam sejarah dunia bisnis. Skandal ini memusnahkan kekayaan pemegang saham sebesar $74 miliar, meruntuhkan raksasa audit Arthur Andersen, dan pada akhirnya memicu pemerintah AS untuk mengesahkan Undang-Undang Sarbanes-Oxley (SOX) pada tahun 2002 guna memperketat regulasi pelaporan keuangan perusahaan publik. (Selain Enron, kasus WorldCom di tahun 2002 juga tercatat sebagai salah satu yang terbesar).
Apakah perusahaan Enron masih ada?
Tidak. Setelah mengajukan kebangkrutan pada akhir tahun 2001, perusahaan operasional Enron secara efektif mati. Perusahaan tersebut kemudian diubah namanya menjadi Enron Creditors Recovery Corp yang tujuan tunggalnya hanyalah untuk melikuidasi, menyelesaikan tuntutan hukum, dan menjual sisa-sisa aset perusahaan untuk membayar para kreditor. Proses likuidasi ini berlangsung selama lebih dari satu dekade sebelum akhirnya entitas tersebut ditutup sepenuhnya.
Peringatan Risiko: Artikel ini disusun semata-mata untuk tujuan informasi dan edukasi. Seluruh konten di atas tidak dapat dianggap sebagai nasihat keuangan, ajakan, atau rekomendasi untuk membeli atau menjual instrumen investasi apa pun. Perdagangan aset finansial (Saham, Forex, Komoditas) melibatkan risiko tinggi yang dapat mengakibatkan kehilangan modal. Penulis tidak bertanggung jawab atas segala kerugian yang timbul dari keputusan investasi pembaca. DYOR (Do Your Own Research) sangat disarankan
Mulailah trading sekarang di Dupoin #All-in-One Trading App Download aplikasinya untuk mendapatkan update terbaru seputar dunia trading dan investasi. Dan jangan lupa untuk selalu membagikan konten ini ke sesama trader lainnya. Semoga bermanfaat!

