

Market Analysis
Rupiah Kalah Lawan Dolar dan Mata Uang Asia
Bloomberg Technoz, Jakarta - Pergerakan rupiah sepanjang 2026 menunjukkan pelemahan yang tak bisa diabaikan. Bukan cuma melemah terhadap dolar Amerika Serikat (AS), bahkan rupiah juga melemah terhadap semua mata uang utama Asia.
Melansir data Bloomberg, per Senin (5/10/2026), sepanjang tahun ini rupiah melemah di hadapan semua mata uang Asia. Pelemahan rupiah paling tajam terjadi terhadap won Korea Selatan yang melemah hingga 12,8%. Bahkan pelemahan ini lebih tajam ketimbang rupiah melemah terhadap dolar AS yang tercatat 6,93%.
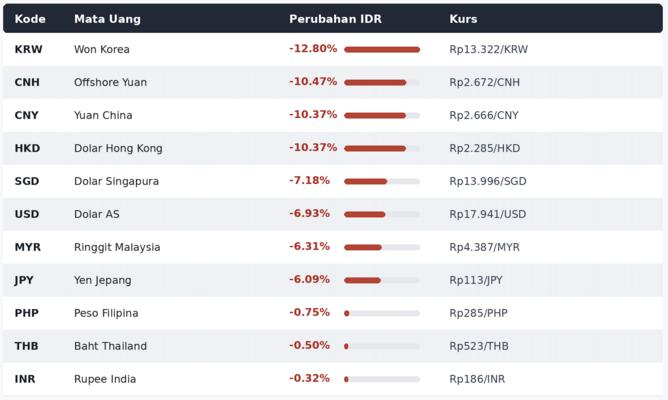
Sejak awal tahun ini, dolar AS memang cenderung menguat. Hanya won Korea Selatan, yuan China, dan yuan offshore, serta dolar Singapura yang mencatat penguatan terhadap dolar AS sepanjang 2026.
Sementara, sebagian mata uang Asia lainnya melemah. Bloomberg mencatat rupiah menjadi mata uang terlemah di kawasan Asia terhadap dolar AS dengan pelemahan 6,93% sepanjang tahun ini, per Senin (5/10/2026).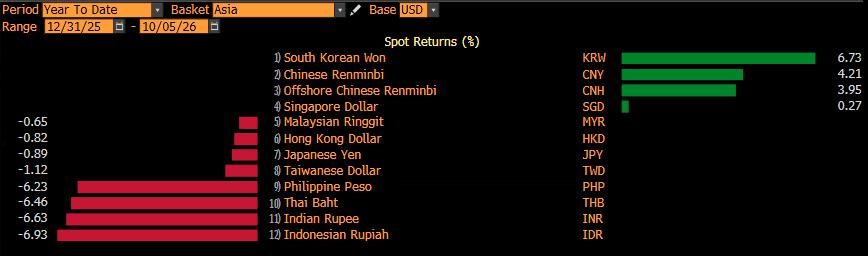
Posisi mata uang Asia terhadap rupiah yang menguat menunjukkan bahwa persoalan pelemahan rupiah tak cuma disebabkan oleh dolar AS. Fakta bahwa hampir semua mata uang Asia bergerak menguat terhadap rupiah, maka ada faktor spesifik domestik yang membuat rupiah tertinggal dibandingkan mata uang regional.
Tekanan Eksternal & Domestik
Tekanan terhadap rupiah memang pertama-tama berasal dari lingkungan global yang tidak bersahabat. Kenaikan harga minyak mentah sepanjang tahun ini, membuat posisi rupiah kian terjepit. Pasalnya, harga minyak mentah yang bertahan di atas US$100/barel jauh dari harga minyak dalam acuan Anggaran Pendapatan dan Belanja Negara (APBN) 2026 yang ditetapkan senilai US$70/barel.
Di samping itu, kenaikan harga minyak ini merembet pada kekhawatiran akan inflasi berkepanjangan dan menyebabkan US Treasury melonjak ke 5,25%. Kombinasi kenaikan harga minyak dan yield US Treasury mendorong investor global meningkatkan posisi bearish pada sejumlah mata uang di Asia.
Akan tetapi, faktor global saja tak cukup menjelaskan mengapa rupiah bisa tertinggal begitu jauh dari mata uang kawasan. Won Korea Selatan, misalnya, justru menjadi mata uang dengan penguatan terbesar. Padahal, negara ini juga mendapat sentimen serupa dengan tingginya harga minyak mentah dan kenaikan US Treasury.
Rupanya, salah satu pembeda utamanya adalah kondisi fundamental eksternal Korea Selatan yang lebih kuat. Terutama, dukungan dari ekspor semikonduktor dan surplus transaksi berjalan. Bantalan ini setidaknya membuat won tetap mendapat dukungan posisi bullish investor lantaran prospek ekspornya berbasis kecerdasan buatan (ASI) yang terhubung dengan rantai pasok global.
Kondisi itu membuat cadangan devisa Korea Selatan berada di US$442,28 miliar. Jauh dari posisi Indonesia yang berada di level US$146,5 miliar.
Lebih lanjut, ringgit Malaysia juga memiliki bantalan yang tak dipunya Indonesia dalam skala yang sama. Malaysia merupakan eksportir energi, sehingga ketika harga minyak melonjak, dampaknya terhadap neraca eksternal tidak sepenuhnya negatif. Bahkan, kenaikan harga energi dapat memberi tambahan penerimana ekspor bagi Malaysia.
Tak seperti Korea Selatan yang mendapatkan keuntungan dari ledakan teknologi, Indonesia masih mengandalkan komoditas basis alam untuk menopang kinerja ekspornya. Komoditas alam sangat bergantung pada fluktuasi harga yang kemudian akan berpengaruh pada kinerja neraca dagang.
Selain itu, sebagai negara yang masih mengandalkan impor energi, kenaikan harga minyak justru meningkatkan kebutuhan dolar AS di dalam negeri, sekaligus menambah tekanan inflasi domestik yang masuk lewat jalur impor.
Perbedaan kondisi fundamental itu membuat perubahan yang terjadi pada harga minyak menjadi faktor yang memperlebar disparitas kinerja mata uang Asia. Ketika harga minyak global naik, investor tidak cuma melihat negara mana yang menawarkan suku bunga tinggi, tapi juga negara mana yang paling rentang terhadap kenaikan biaya energi.
Setidaknya ada tiga negara yang punya kerentanan terhadap kenaikan biaya energi. Indonesia, Thailand, Filipina, dan India. Keempat negara ini cenderung rentang lantaran importir minyak dan berisiko menghadapi inflasi serta adanya pelebaran defisit eksternal.
Sehingga, meskipun otoritas moneter menjaga yield obligasi melalui pembelian surat utang, namun yield itu bisa jadi dianggap belum cukup untuk mengimbangi risiko yang mereka tanggung. Sebab, risiko pelemahan rupiah dan ketidakpastian global jauh lebih besar daripada yield yang ditawarkan.
Pada perdagangan hari ini, yield sebagian besar tenor tercatat naik yang menandakan adanya aksi jual. Yield tenor 10 tahun, misalnya, terangkat 2,2 basis poin (bps) jadi 7,18%, begitu juga dengan tenor 5 tahun mengalami kenaikan yield 2,3 bps jadi 7,07%.
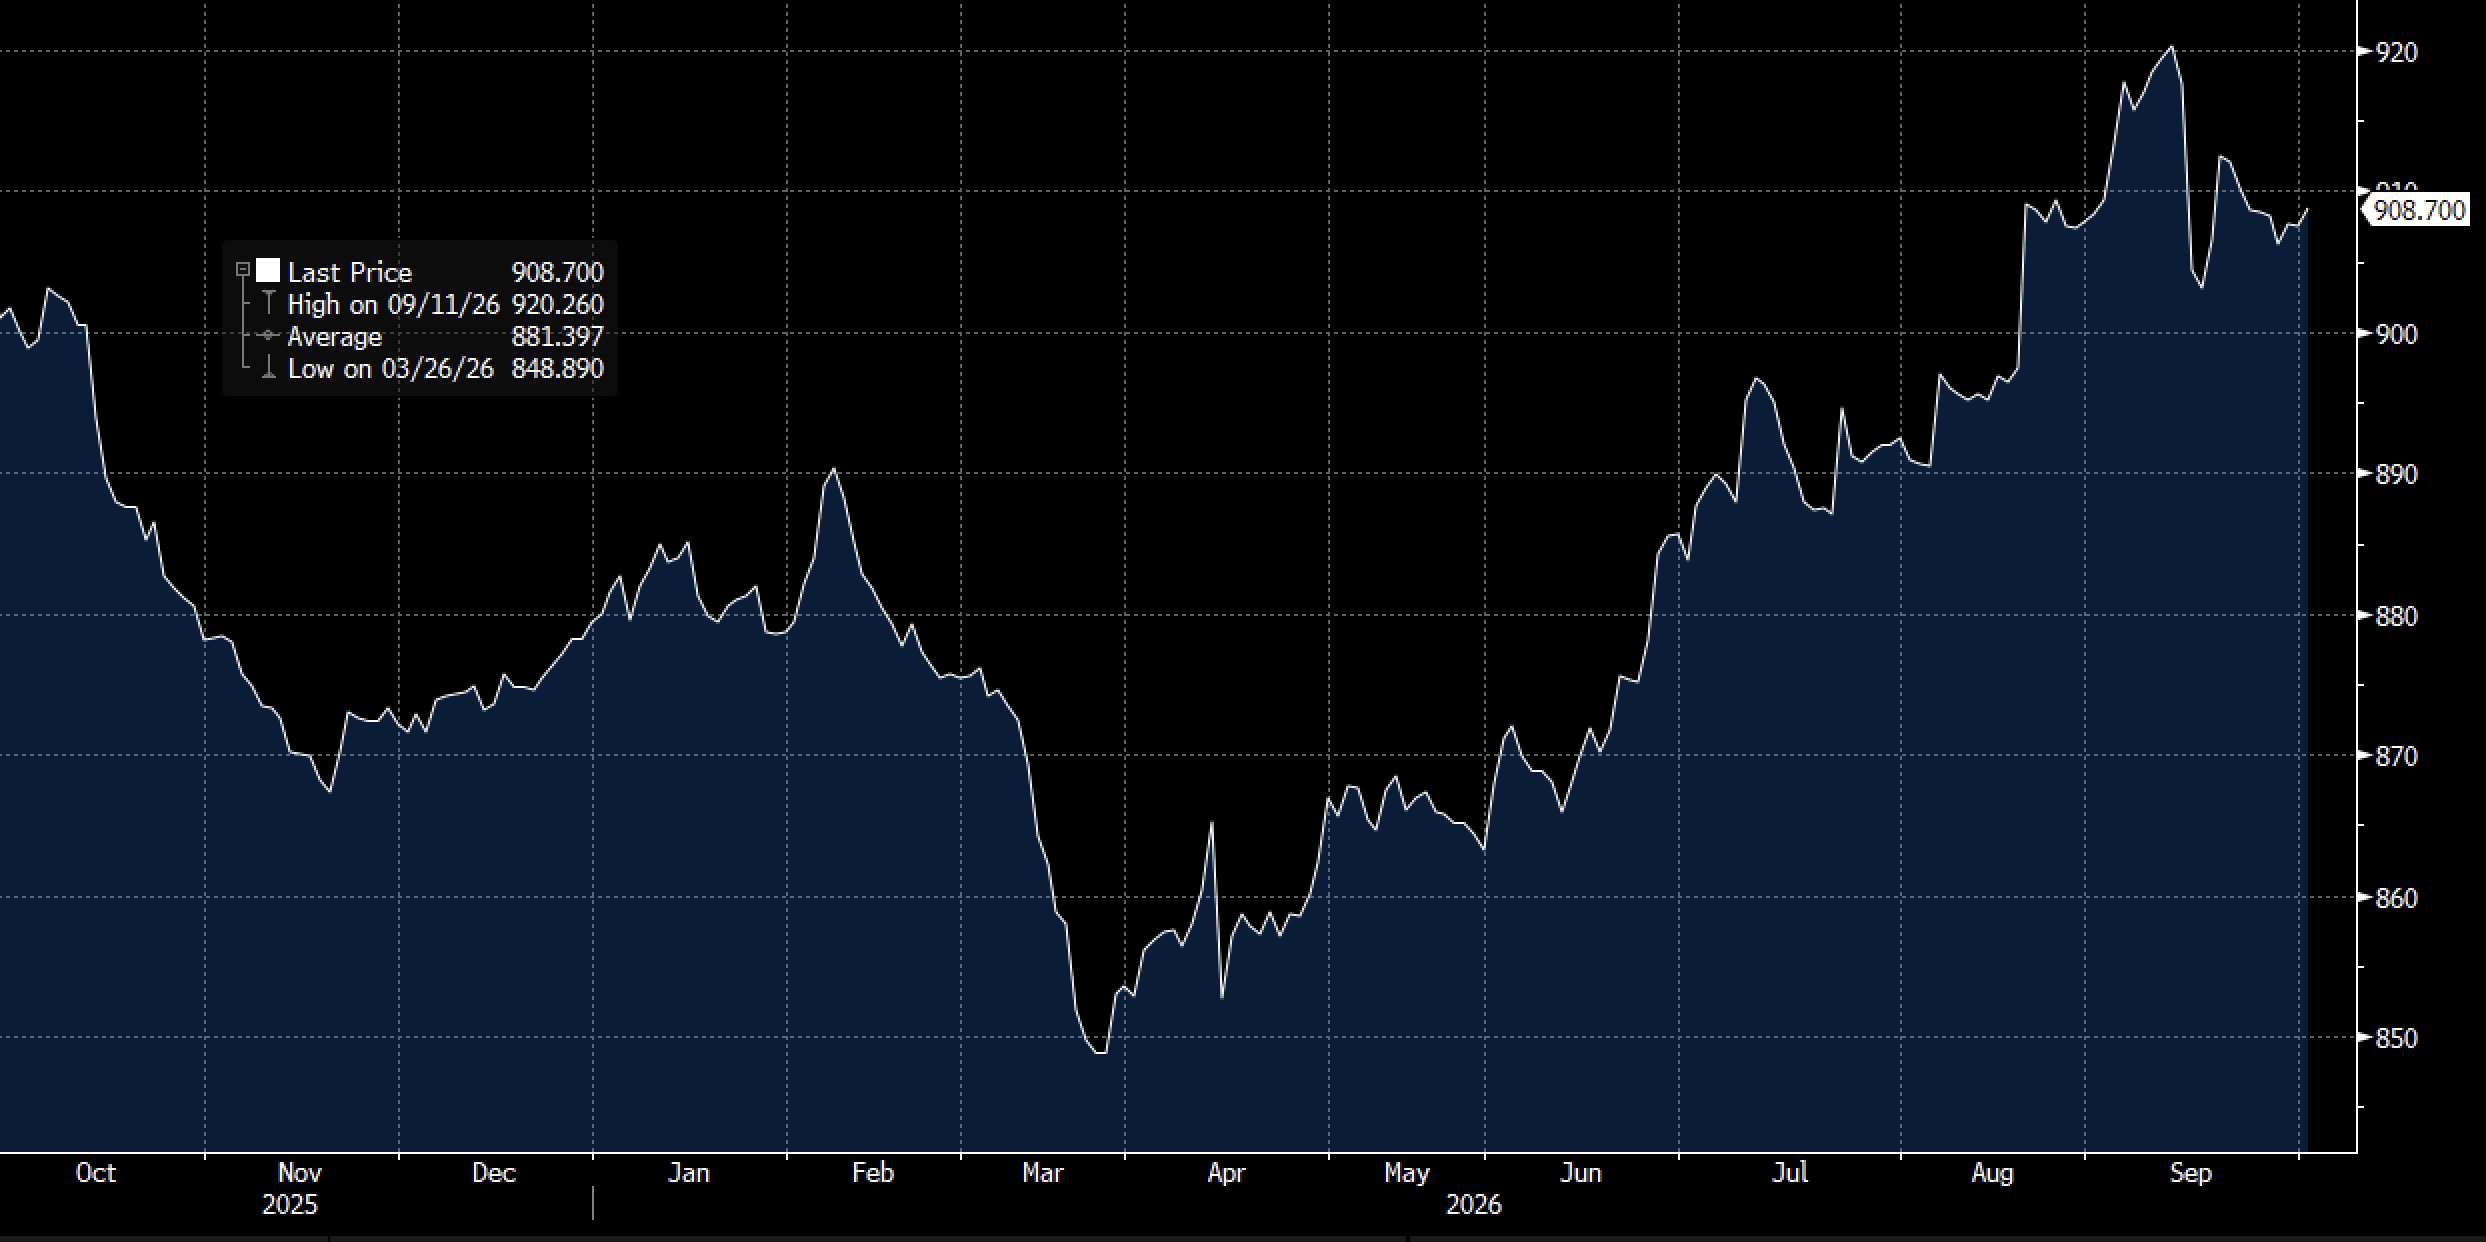
Untuk diketahui, posisi outstanding obligasi pemerintah RI sejak September kembali menghadapi tekanan. Setelah sempat mencapai puncak Rp920,26 triliun, posisi outstanding kembali turun dan kini berada di Rp908,7 triliun.
Koreksi ini terjadi kala yield US Treasury kembali berada di level tinggi, dan harga minyak persisten di atas US$100/barel, membuat investor kembali mencermati risiko inflasi serta arah suku bunga global.
Kinerja Neraca Dagang
Seperti disebutkan bahwa Indonesia masih mengandalkan komoditas berbasis alam sebagai penopang kinerja ekspornya. Kinerja ini sangat bergantung pada fluktuasi harga komoditas global dan kondisi perekonomian negara mitra dagang sebagai pembeli.
Pada Agustus, surplus dagang Indonesia ada di US$3,55 miliar. Angka ini memang jauh di atas perkiraan pasar.
Namun jika melihat secara kumulatif, maka surplus sepanjang Januari-Agustus adalah US$7,25 miliar. Turun tajam dibandingkan US$29,35 miliar pada periode sama tahun sebelumnya.
Artinya, surplus perdagangan tahun ini memang masih bisa menjadi bantalan bagi rupiah, tetapi kekuatannya tak lagi sebesar tahun lalu. Padahal, di saat yang sama harga minyak cenderung melambung dan kebutuhan valuta asing untuk impor energi justru bertambah. Hal ini membuat kemampuan surplus perdagangan untuk mengimbangi arus modal keluar jadi kian terbatas.
Kepala Ekonom PT Bank Permata Tbk (BNLI) Josua Pardede menyebut bahwa arah inflasi, arus modal, neraca perdagangan, dan respons Bank Indonesia (BI) akan menjadi penentu pergerakan rupiah berikutnya.
"Ada penyangga domestik yang perlu diperhitungkan. Surplus perdagangan Agustus meningkat menjadi US$3,55 miliar dari US$0,12 miliar pada Juli," sebut Josua.
Namun, menurutnya, peningkatan surplus tersebut yang berasal dari penurunan impor belum bisa diartikan sebagai penguatan ekspor yang berkelanjutan. Josua menambahkan, untuk membaca arah rupiah ke depan, pasar tak cukup hanya melihat pergerakan kurs, tetapi juga akan mencermati kualitas surplus perdagangan, arus dana asing, harga minyak, serta kecukupan cadangan devisa.
Pekan ini, pelaku pasar akan mencermati data cadangan devisa September. Pada Agustus, devisa Indonesia tercatat US$146,5 miliar. Cadangan tersebut dinilai masih cukup bagi bank sentral dalam menjaga stabilitas rupiah.
Namun, pelaku pasar tak cuma melihat besaran nilai devisa, melainkan juga perubahan dari bulan sebelumnya dan faktor apa yang menyebabkan bertambahnya devisa tersebut. Sebagai catatan, posisi cadangan devisa pada Agustus sempat naik ketimbang posisi Juli yang sebesar US$145,3 miliar. Namun, devisa tersebut didapat dari penerimaan pajak dan jasa serta penarikan pinjaman luar negeri pemerintah, bukan kinerja ekspor.

